IAS 36 : la dépréciation d’actifs en IFRS, et ce qui change par rapport au CGNC
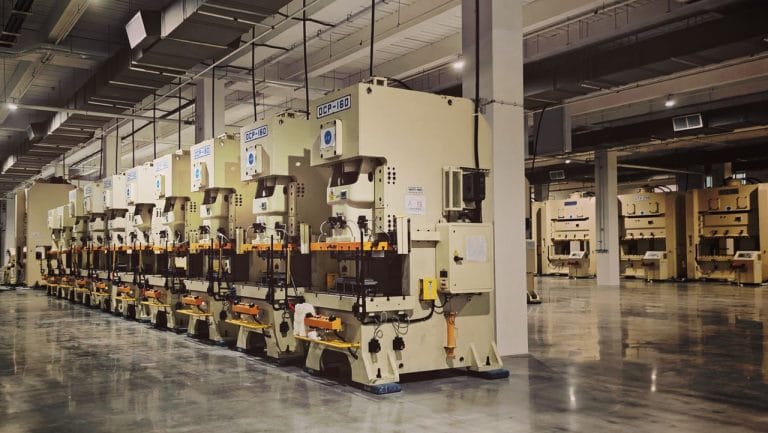
Une machine qui ne tourne plus qu’à moitié, un logiciel dépassé, une filiale qui perd de l’argent : leur valeur au bilan peut dépasser ce qu’ils rapporteront réellement. La norme IAS 36 interdit cette situation. Elle impose de vérifier qu’aucun actif n’est comptabilisé pour un montant supérieur à sa valeur recouvrable. Après IAS 38 sur…