Indemnités exonérées de l’IR au Maroc : ce que dit vraiment la note DGI de 2017
Primes de transport, de panier, de représentation ou de tournée : les indemnités exonérées font partie de presque toutes les fiches de paie au Maroc. Ce sont aussi l’un des premiers postes que l’inspecteur examine lors d’un contrôle de l’IR salarial. Depuis 2017, les plafonds retenus par l’administration viennent d’une note de service de la DGI. Mais cette note a-t-elle force de loi ? Peut-on exonérer un montant supérieur quand les frais réels sont prouvés ? Voici l’analyse, texte par texte.
Le cadre légal : l’article 57-1° du CGI
L’article 57-1° du Code Général des Impôts est la base légale des indemnités exonérées : il vise les indemnités destinées à couvrir des frais engagés dans l’exercice de la fonction ou de l’emploi, dans la mesure où elles sont justifiées, qu’elles soient remboursées sur états ou attribuées forfaitairement.
Le texte ne fixe aucun montant. Il pose trois conditions pour que des indemnités exonérées le soient réellement :
- l’indemnité couvre un frais lié à l’exercice de la fonction ;
- elle est justifiée ;
- elle peut être versée sur états ou au forfait.
La note circulaire n° 717 de la DGI précise que l’indemnité doit correspondre à des frais réels et à leur importance réelle. Seul l’excédent sur les frais engagés devient un supplément de salaire imposable. Elle ajoute que les indemnités ne doivent pas faire double emploi avec la déduction forfaitaire pour frais professionnels de l’article 59-I du CGI.
La note de service n° 16/2017 : un référentiel des indemnités exonérées
Le 13 mars 2017, le Directeur Général des Impôts a signé la note de service n° 16/2017/D.L.E.C.I, adressée aux directeurs régionaux et aux chefs de brigades. Elle distingue deux catégories d’indemnités exonérées :
- A : celles dont le montant ou le plafond est fixé par la loi ;
- B : celles dont l’exonération est accordée sur présentation de justificatifs.
La DGI reconnaît elle-même que la seconde catégorie d’indemnités exonérées suscite de nombreux litiges, faute d’une lecture commune de la notion de « justification ». La note se présente donc comme le référentiel des règles applicables, établi en concertation avec les partenaires, pour harmoniser l’assiette fiscale et l’assiette des cotisations sociales. Ses plafonds s’appliquent aussi aux procédures de rectification en cours.
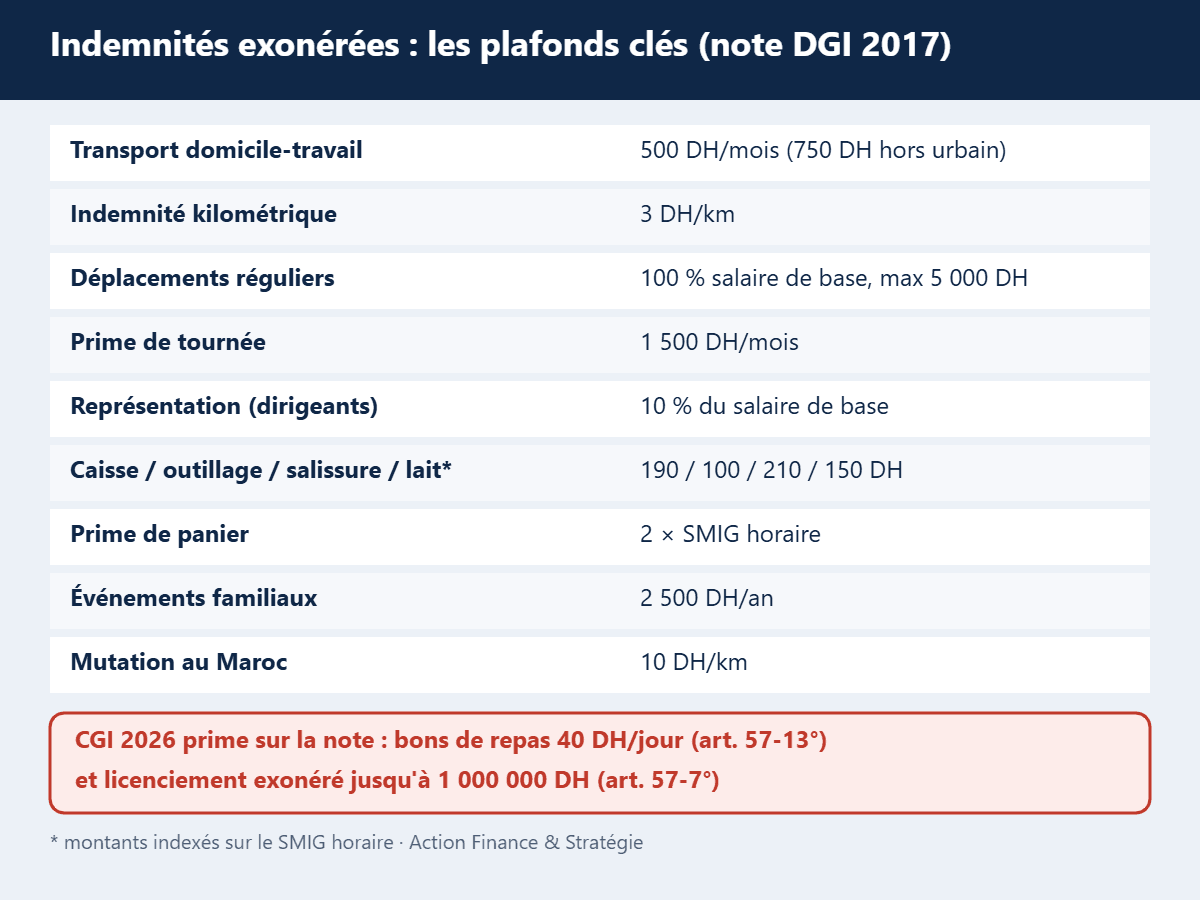
Les principaux plafonds d’indemnités exonérées
Indemnités exonérées de transport et de déplacement
| Indemnité | Plafond ou règle | Conditions clés |
|---|---|---|
| Frais de déplacement sur justificatifs | Montant réel intégral | Ordre de mission et pièces justificatives |
| Déplacements ponctuels au forfait | Repas : 10 × SMIG horaire par jour ; hébergement : 30 × SMIG horaire par jour ; transport : indemnité kilométrique ou tarif du transport public | Ordre écrit, lieu situé à plus de 50 km pour l’hébergement, pas de voiture de service |
| Déplacements réguliers au forfait | 100 % du salaire de base, dans la limite de 5 000 DH par mois | Profession itinérante (commercial, VRP) |
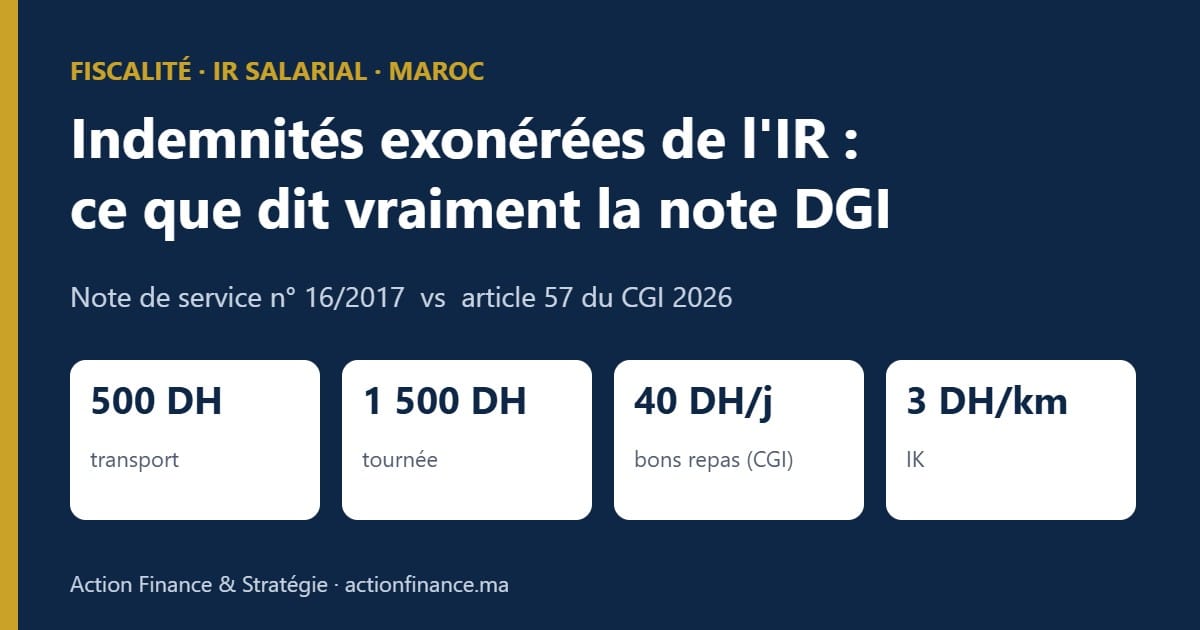
| Indemnité kilométrique | 3 DH par km, quelle que soit la puissance fiscale | Véhicule personnel et justificatifs de chaque trajet |
| Transport domicile-travail | 500 DH par mois (750 DH hors périmètre urbain) | Exclue si l’employeur assure le transport ou fournit une voiture de fonction |
| Prime de tournée | 1 500 DH par mois | Agents commerciaux ou itinérants |
Indemnités propres à certains emplois
- Indemnité de caisse : 190 DH par mois, pour les salariés qui manipulent des fonds sous leur responsabilité ;
- Indemnité de représentation : 10 % du salaire de base, réservée aux cadres dirigeants ;
- Prime d’outillage : 100 DH par mois ; prime de salissure : 210 DH par mois ;
- Indemnité de lait : 150 DH par mois, pour les salariés exposés à des produits toxiques.
Ces quatre montants (caisse, outillage, salissure, lait) sont indexés sur le SMIG horaire. Ils doivent donc être réévalués à chaque hausse du SMIG, et non figés à leur niveau de 2017.
Indemnités exonérées de nourriture, sociales et diverses
- Prime de panier : 2 fois le SMIG horaire, sans cumul avec les bons de repas ;
- Gratifications liées à un événement familial (naissance, mariage, Aïd, rentrée scolaire…) : 2 500 DH par an au total ;
- Aide médicale : exonérée sur factures ;
- Déménagement suite à mutation au Maroc : 10 DH par km ;
- Voiture de fonction ou de service : pas d’avantage imposable pour les cadres dirigeants et le personnel itinérant ;
- Téléphone : exonéré si les redevances sont au nom de l’entreprise.
Quand la note et le CGI divergent, c’est le CGI qui s’applique
Depuis 2017, plusieurs lois de finances ont modifié l’article 57. Sur ces points, la note est dépassée :
- Bons de nourriture : la note retient 20 DH par jour. L’article 57-13° du CGI 2026 fixe désormais 40 DH par salarié et par jour de travail, dans la limite de 20 % du salaire brut imposable, sans cumul avec les indemnités de chantier.
- Indemnité de licenciement : la note renvoie au barème du Code du travail. L’article 57-7° exonère aujourd’hui l’indemnité de licenciement, de départ volontaire et les dommages-intérêts dans la limite globale d’un million de dirhams.
Ces exemples illustrent une règle simple : une note de service ne peut ni restreindre ni étendre ce que prévoit la loi.
Une note de service ne lie pas le contribuable
La note est adressée aux agents de l’administration, qui doivent l’appliquer. Elle ne s’impose ni à l’entreprise, ni au salarié, ni au juge. Le droit marocain ne rend d’ailleurs pas la doctrine administrative opposable de manière générale. Seul le CGI fait loi en matière d’indemnités exonérées et d’IR salarial.
En théorie, un contribuable peut donc exonérer un montant supérieur au plafond s’il prouve des frais réels engagés dans l’exercice de la fonction. En pratique, le sort des indemnités exonérées au-delà des plafonds se tranche au cas par cas.
L’exemple de l’indemnité de transport
Un salarié dont le trajet domicile-travail coûte 800 DH par mois peut-il être exonéré au-delà de 500 DH ? L’argument légal existe, mais il reste fragile. La NC 717 range les frais de transport parmi les frais inhérents à la fonction, déjà couverts par la déduction forfaitaire de l’article 59-I : 35 % jusqu’à 78 000 DH de revenu brut annuel imposable, 25 % au-delà, dans la limite de 35 000 DH par an. Le trajet domicile-travail précède en outre l’exercice de la fonction. Le plafond de 500 DH apparaît ainsi comme une tolérance de l’administration : le dépasser ouvre un débat où l’inspecteur peut contester l’exonération elle-même.
Là où les frais réels se défendent
À l’inverse, les frais de mission, de tournée ou de prospection sont engagés dans l’exercice même de la fonction. Remboursés sur états, avec ordres de mission et factures, ils restent exonérés pour leur montant réel, sans plafond. Pour l’IR salarial comme pour la CNSS, c’est le terrain le plus sûr.
Indemnités exonérées : nos recommandations pour sécuriser la paie
- Cartographier les indemnités exonérées versées et vérifier leur conformité avec le CGI en vigueur, puis avec la note.
- Actualiser les montants indexés sur le SMIG horaire, et appliquer les plafonds légaux quand ils ont évolué (bons de nourriture, licenciement).
- Constituer les justificatifs des indemnités exonérées : ordres de mission, états de frais, relevés kilométriques, factures au nom de l’entreprise.
- Privilégier le remboursement sur états dès que les frais professionnels dépassent les forfaits.
- Réserver le dépassement des plafonds aux frais réels solidement documentés, en mesurant le risque : c’est l’employeur qui supporte la retenue à la source (article 156) et les majorations de l’article 200.
Pour les indemnités exonérées, la loi fixe le principe, la note fixe la pratique du contrôle de l’IR salarial. Entre les deux, une politique de frais écrite et documentée reste la meilleure protection de l’entreprise.
Le cabinet Action Finance & Stratégie accompagne les TPE et PME dans la sécurisation de leur paie et de leur fiscalité, dans le cadre de ses missions de conseil financier au Maroc et de direction financière externalisée. Pour aller plus loin, lisez notre analyse de la loi de finances 2026 au Maroc et consultez le Code Général des Impôts publié par la DGI.